
 43 menit yang lalu
1
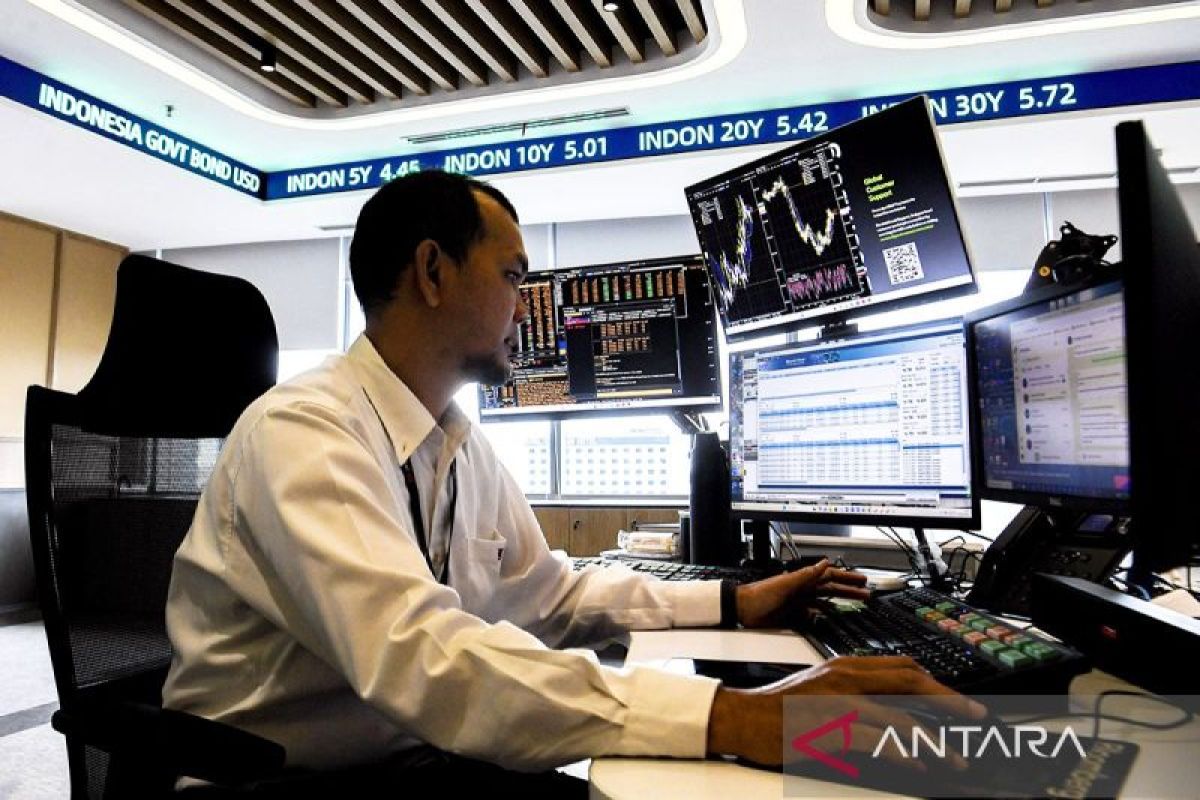
Jakarta (ANTARA) - Kepala Ekonom Trimegah Sekuritas Indonesia Fakhrul Fulvian menilai market-clearing yield akan menjadi ujian koordinasi fiskal dan moneter di tengah kenaikan imbal hasil (yield) global dan meningkatnya harga modal internasional.
Secara umum, ia menilai kerangka koordinasi antara Kementerian Keuangan (Kemenkeu) dan Bank Indonesia (BI) yang diumumkan pada Kamis (24/9/2026) merupakan perkembangan positif.
Namun, menurutnya, dalam keterangannya di Jakarta, Jumat, koordinasi tersebut langsung menghadapi ujian pertama di tengah kondisi tersebut.
"Kerangka koordinasinya sekarang jauh lebih jelas. Ada lima pilar, yaitu pertumbuhan, ketahanan eksternal, pengelolaan likuiditas, pengendalian inflasi, dan pendalaman pasar keuangan. Tetapi, justru karena kerangkanya sudah jelas, pasar sekarang akan segera menguji bagaimana koordinasi itu bekerja dalam kondisi yang sulit," kata Fakhrul.
Menurutnya, ujian pertama akan terlihat di pasar Surat Berharga Negara (SBN). Dalam kondisi global seperti sekarang, ujar Fakhrul, pertanyaannya bukan lagi bagaimana menjaga yield SBN serendah mungkin.
"Pertanyaannya adalah di mana market-clearing yield Indonesia? Pada level berapa investor bersedia menyerap obligasi pemerintah secara natural, tanpa harus terlalu bergantung pada dukungan kebijakan atau likuiditas tambahan," kata dia.
Fakhrul menilai kenaikan yield obligasi domestik tidak selalu berarti penurunan kredibilitas Indonesia.
Sebagian kenaikan tersebut dapat merupakan konsekuensi dari kenaikan global risk-free rate dan term premium.
Dalam hal ini, kenaikan yield akibat Indonesia-specific risk premium harus dicegah, sedangkan kenaikan yield akibat global repricing tidak selalu dapat ditahan.
Ia menambahkan apabila yield domestik dipertahankan terlalu rendah dibandingkan tingkat yang dibutuhkan oleh investor marjinal, tekanan penyesuaian tidak hilang, tetapi dapat berpindah ke kanal lain.
"Kalau harga obligasi tidak cukup menyesuaikan, adjustment bisa berpindah ke foreign demand, ke auction absorption, ke rupiah, bahkan ke aset berisiko lain seperti pasar saham. Jadi, menahan yield terlalu rendah bukan berarti menghilangkan risiko. Bisa saja hanya memindahkan risikonya," kata Fakhrul.
Karena itu, menurut Fakhrul, proses price discovery di pasar obligasi justru menjadi bagian penting dari stabilitas eksternal.
Apabila yield tidak mencerminkan harga modal global, investor asing tidak mendapat kompensasi yang cukup.
Pada akhirnya, jelas Fakhrul, tekanan bisa muncul di rupiah dan pasar saham yang berujung pada penurunan sentimen dan optimisme dalam perekonomian.
"Dalam konteks itu, membiarkan pasar obligasi menemukan market-clearing yield bisa menjadi bagian dari kebijakan stabilisasi rupiah," kata dia.
Fakhrul menilai lima pilar koordinasi yang baru diperjelas antara Kemenkeu dan BI sebenarnya menyediakan instrumen yang cukup lengkap untuk mengelola proses tersebut.
Pilar ketahanan eksternal dinilai bisa membantu memperkuat foreign inflow dan mengurangi biaya hedging. Pilar likuiditas memastikan dana tetap beredar secara efisien. Sementara pendalaman pasar keuangan penting agar SBN, SRBI, perbankan, dan investor tidak saling menciptakan distorsi.
Namun, ia menegaskan bahwa koordinasi tidak seharusnya dipahami sebagai upaya untuk menentukan harga pasar.
"Koordinasi tidak boleh menggantikan price discovery. Koordinasi justru harus memastikan price discovery bisa terjadi tanpa membuat sistem menjadi tidak stabil," ujar dia.
Fakhrul menilai tujuan kebijakan seharusnya bukan mencari the lowest possible yield, melainkan the lowest sustainable market-clearing yield.
"Yield yang terlalu rendah tetapi tidak menarik investor bukan yield yang murah. Pada akhirnya biaya penyesuaiannya bisa muncul di rupiah, di foreign flow, atau di pasar saham. Karena itu saya melihat ujian pertama koordinasi fiskal-moneter ini sangat sederhana tetapi penting, apakah pemerintah dan BI siap membiarkan pasar menemukan harga yang benar," jelas dia.
Fakhrul menambahkan jika proses tersebut gagal terjadi secara alami, maka pasar dapat mulai mempertanyakan efektivitas koordinasi yang baru saja diperjelas.
"Kalau koordinasi hanya terlihat kuat di atas kertas tetapi harga pasar tetap tidak diberi ruang untuk menyesuaikan, pasar akan mulai bertanya, sebenarnya fungsi koordinasinya apa? Karena itu, market-clearing yield menurut saya akan menjadi ujian kredibilitas pertama dari arsitektur koordinasi yang baru ini," kata Fakhrul.
Sebelumnya pada Kamis (24/9/2026), BI dan Kemenkeu menyepakati lima pilar sinergi kebijakan fiskal dan moneter untuk menjaga stabilitas dan mendorong pertumbuhan ekonomi.
Pertama, sinergi dalam menjaga momentum pertumbuhan ekonomi melalui optimalisasi instrumen kebijakan fiskal dan moneter.
Kedua, sinergi dalam memperkuat ketahanan sektor eksternal di tengah gejolak global, baik dari sisi perdagangan internasional maupun aliran modal asing.
Ketiga, sinergi dalam mengelola kecukupan likuiditas di pasar uang, perbankan dan perekonomian.
Keempat, koordinasi kebijakan dalam pengendalian inflasi yang dilakukan melalui tim pengendalian inflasi pusat/daerah (TPIP/TPID) dalam implementasi gerakan pengendalian inflasi dan pangan sejahtera (GPIPS).
Dan, kelima, koordinasi dalam upaya pendalaman pasar keuangan untuk mendukung transmisi kebijakan dan memperluas sumber pembiayaan ekonomi.
Baca juga: Kemenkeu-BI sepakati lima pilar sinergi fiskal dan moneter
Baca juga: Kemenkeu: ORI030 adalah alternatif investasi yang aman dan pasti
Baca juga: BI: Utang RI pada Mei 2026 capai 444,4 miliar dolar AS
Pewarta: Rizka Khaerunnisa
Editor: Kelik Dewanto
Copyright © ANTARA 2026
Dilarang keras mengambil konten, melakukan crawling atau pengindeksan otomatis untuk AI di situs web ini tanpa izin tertulis dari Kantor Berita ANTARA.


 English (US) ·
 Indonesian (ID) ·